

Noelse - Compte + Carte + RIB

- 1.01K Avis
- 3,7
- Téléchargements
- 100 000+
Notre avis sur Noelse - Compte + Carte + RIB — Visiter Mobxio
J’ai abordé Noelse - Compte + Carte + RIB comme une solution de finance du quotidien plutôt que comme une simple carte à ajouter dans un portefeuille numérique. Mon impression générale est assez claire : l’application peut simplifier la gestion d’un compte en ligne, surtout pour une personne qui veut séparer ses dépenses ou disposer d’un outil bancaire accessible depuis son téléphone, mais elle demande de vérifier attentivement si son fonctionnement correspond réellement à ses habitudes. Elle est gratuite au téléchargement, classée dans la catégorie Finance et développée par Noelse.
Son positionnement est intéressant parce qu’il vise à la fois les particuliers et les professionnels. En pratique, cela donne envie de l’envisager pour plusieurs usages : suivre un budget personnel, isoler les dépenses d’une activité indépendante, recevoir des virements sur un compte distinct ou éviter de mélanger les achats courants avec les charges liées au travail. Je la recommande surtout à ceux qui recherchent une expérience mobile directe et qui acceptent de prendre quelques minutes pour comprendre les règles de leur compte avant d’y transférer une somme importante.
Une expérience pensée autour du compte, de la carte et du RIB
Le premier point fort de Noelse est son approche assez lisible. Le nom même de l’application met en avant les trois éléments que l’on attend généralement d’un service financier mobile : un compte, une carte et un RIB. Cela répond à un besoin concret. Beaucoup de personnes ne cherchent pas forcément à remplacer toute leur banque ; elles veulent plutôt un espace séparé pour mieux contrôler une partie de leur argent.
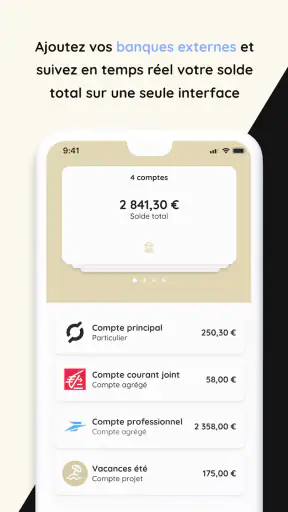
Dans mon utilisation, ce type de séparation peut être particulièrement pratique pour un budget mensuel. Je peux imaginer y affecter une somme destinée aux courses, aux abonnements ou aux dépenses d’un projet, puis consulter ce compte sans parcourir toutes les opérations de mon compte principal. Pour un indépendant, l’intérêt potentiel est encore plus évident : garder les mouvements liés à l’activité à part rend le suivi quotidien moins confus, même si cela ne remplace pas un véritable outil de comptabilité.
Le RIB donne aussi une utilité plus large au service qu’une carte prépayée ou qu’un simple portefeuille de paiement. Il permet d’envisager des virements et des encaissements dans un cadre plus proche d’un compte bancaire classique. C’est un détail important pour quelqu’un qui souhaite recevoir un remboursement, organiser un transfert récurrent ou communiquer des coordonnées bancaires à un interlocuteur professionnel.
Je conseille toutefois de ne pas confondre cette polyvalence avec une solution universelle. Un compte mobile peut être très confortable pour les opérations courantes, mais les besoins d’un utilisateur varient beaucoup selon sa situation : salaire, prélèvements, paiements à l’étranger, épargne, crédit, dépôt d’espèces ou accompagnement humain. Noelse peut avoir du sens comme compte complémentaire sans forcément devenir le centre de toute sa vie financière.
Un outil utile pour séparer les dépenses
Le scénario le plus convaincant est celui d’une personne qui veut reprendre la main sur son budget sans ouvrir plusieurs comptes traditionnels. Chaque début de mois, elle peut décider d’une enveloppe pour les dépenses variables et utiliser la carte associée uniquement pour cette partie. Lorsque le solde baisse, le signal est plus parlant que dans un compte où se mélangent loyer, factures, loisirs et achats professionnels.
Cette méthode ne demande pas de fonction spectaculaire. Elle repose sur une discipline simple : alimenter le compte avec une somme définie, utiliser la carte pour un objectif précis et consulter régulièrement les mouvements. C’est justement là que l’application peut devenir utile. Elle transforme un compte séparé en repère visuel, plutôt qu’en ligne supplémentaire difficile à suivre.
Pour un professionnel, je vois une autre méthode intéressante : réserver le compte aux dépenses qui doivent être retrouvées facilement. Les achats de fournitures, les déplacements ou certains abonnements peuvent être payés avec la même carte. Au moment de préparer les justificatifs, le relevé est potentiellement plus facile à parcourir que celui d’un compte utilisé par toute la famille. Il faut néanmoins conserver les factures et vérifier les exigences de son activité ; l’application ne fait pas le travail administratif à la place de l’utilisateur.
Un conseil que je trouve important est de commencer progressivement. Je n’y transférerais pas immédiatement tout mon argent disponible. Je testerais d’abord un virement modeste, un paiement courant et la consultation du mouvement correspondant. Cette étape permet de vérifier que le fonctionnement du compte convient à son organisation, sans mettre en jeu les dépenses essentielles.
Une solution accessible, mais pas forcément minimaliste
L’application est gratuite et son âge de contenu est PEGI 3, ce qui traduit un positionnement grand public plutôt qu’un outil réservé à des spécialistes. Son lancement remonte au 19 février 2021, et elle continue d’être proposée avec la version 5.4.3. Elle a dépassé les cent mille installations et affiche une moyenne de 3,7 sur cinq à partir d’environ mille cinq cents évaluations, avec près d’un millier d’avis.
Ces éléments donnent une idée utile de sa place : Noelse est suffisamment installée pour ne pas ressembler à un projet confidentiel, mais son évaluation moyenne invite à garder un regard nuancé. Je ne prendrais pas la popularité comme une garantie de satisfaction. Dans la finance, la qualité perçue dépend souvent de détails très personnels : rapidité ressentie, clarté des informations, facilité à résoudre un problème et adéquation des services avec son profil.
La configuration minimale demande Android 10. Pour un téléphone compatible, cela ne devrait pas constituer un obstacle particulier, mais les personnes utilisant un appareil plus ancien devront vérifier ce point avant de compter sur l’application. Comme toujours avec un outil financier, je recommande aussi de maintenir le système du téléphone à jour et d’utiliser un verrouillage fiable, car la protection du mobile fait partie de la sécurité globale du compte.
Ce que j’apprécie dans l’usage quotidien
J’aime surtout l’idée d’avoir un espace financier clairement associé à une intention. Une carte rattachée à un compte dédié est plus facile à attribuer mentalement qu’une carte qui sert à tout. Pour un voyage, un foyer qui veut répartir ses dépenses ou une activité secondaire, cette séparation peut réduire les erreurs et les oublis.
Le fait de disposer d’un RIB renforce cette impression de compte utilisable au-delà du paiement par carte. C’est ce qui distingue le service d’une application de suivi budgétaire : un simple agrégateur montre les opérations existantes, tandis qu’un compte dédié peut servir de point de départ à de nouveaux flux. Cela dit, je garderais une marge de sécurité sur le compte principal tant que je n’ai pas éprouvé les opérations dont j’ai besoin.
Autre avantage concret : l’application peut aider à rendre une décision budgétaire plus visible. Si l’on souhaite limiter les achats impulsifs, utiliser une carte associée à une enveloppe déterminée crée une barrière psychologique simple. Ce n’est pas une solution miracle, mais c’est plus concret qu’une promesse abstraite de mieux gérer son argent.
Pour une personne qui débute dans la gestion d’un budget, je conseille de choisir un seul objectif au départ. Par exemple, utiliser Noelse uniquement pour les dépenses de transport pendant quelques semaines. Si le suivi devient naturel, on peut ensuite élargir l’usage. En revanche, multiplier tout de suite les catégories, les virements et les habitudes risque de rendre l’expérience plus compliquée au lieu de la simplifier.
Les limites à considérer avant de déplacer son argent
La principale faiblesse d’une application comme Noelse tient à l’écart possible entre une interface mobile pratique et les attentes d’une banque complète. Le compte, la carte et le RIB couvrent un besoin réel, mais cela ne signifie pas que chaque situation bancaire est prise en charge avec la même profondeur. Une personne qui recherche une offre très étendue, un conseiller facilement joignable ou de nombreux produits financiers devrait comparer avec une banque traditionnelle ou une néobanque plus spécialisée.
Je serais également prudent pour les usages professionnels exigeants. Le fait que le service s’adresse aux particuliers et aux professionnels est appréciable, mais un indépendant qui doit gérer une comptabilité détaillée, plusieurs utilisateurs, des rapprochements complexes ou des besoins administratifs spécifiques doit vérifier que le compte répond à ces contraintes. Pour une petite activité avec des dépenses simples, il peut être pertinent ; pour une structure plus organisée, un compte professionnel accompagné d’outils comptables sera probablement plus adapté.
La note moyenne de l’application me pousse à ne pas la présenter comme une expérience parfaite pour tout le monde. Elle peut refléter des attentes différentes ou des parcours utilisateurs variés, mais elle rappelle une chose : avant d’en faire son unique solution, il vaut mieux tester les opérations essentielles. Je commencerais par la création du compte, l’alimentation, un paiement et la consultation du RIB. Si l’un de ces éléments paraît peu clair, ce n’est pas le moment d’y déplacer ses revenus principaux.
Il faut aussi accepter une certaine autonomie. Les services financiers mobiles sont généralement conçus pour que l’utilisateur trouve lui-même les informations, suive ses mouvements et comprenne les étapes demandées. Pour quelqu’un qui préfère pouvoir appeler une agence, poser une question en face à face ou être accompagné dans chaque démarche, cette approche peut sembler froide ou insuffisante.
Quand une autre solution est préférable
Je choisirais une banque traditionnelle si mon besoin principal était un accompagnement régulier, un crédit, des espèces ou une relation bancaire très complète. Je regarderais plutôt une application de budget si je voulais uniquement analyser mes comptes existants sans ouvrir un nouveau compte. Enfin, pour une activité professionnelle structurée, je comparerais Noelse avec une offre explicitement conçue autour de la facturation, de la comptabilité et de la gestion d’équipe.
Noelse est plus convaincante comme compte complémentaire que comme réponse automatique à toutes les situations. Cette nuance est importante. Une personne qui veut simplement une carte et un RIB pour isoler un budget peut y trouver une vraie valeur. Une autre qui cherche à centraliser son épargne, ses crédits, ses prélèvements et ses démarches administratives risque de trouver l’offre moins adaptée à ses attentes.
Je conseille aussi de vérifier les conditions applicables à l’usage envisagé avant toute décision importante. Les besoins ne sont pas les mêmes pour un paiement local, un voyage, une activité indépendante ou la réception de revenus réguliers. Il faut regarder les modalités qui concernent précisément son cas, plutôt que de supposer qu’un compte en ligne fonctionne exactement comme celui que l’on utilise déjà.
Pour quel utilisateur l’application a le plus de sens ?
À mon avis, le meilleur public est composé de personnes autonomes, à l’aise avec leur téléphone et intéressées par une séparation nette des dépenses. Un étudiant peut vouloir isoler son budget loisirs. Un couple peut affecter le compte à certaines dépenses communes. Un indépendant peut réserver la carte à des achats liés à son activité. Dans chacun de ces cas, le bénéfice vient moins d’une fonction spectaculaire que de la clarté créée par un compte distinct.
Elle peut également convenir à quelqu’un qui souhaite tester une organisation financière différente sans payer de frais de téléchargement. La gratuité enlève un obstacle au premier essai, mais elle ne doit pas faire oublier qu’un service financier se juge surtout sur son adéquation aux opérations réelles et aux conditions associées. Je lirais donc attentivement les informations affichées pendant l’inscription et dans l’application.
Je la déconseille comme choix immédiat à une personne qui ne veut gérer qu’un seul compte, qui a besoin d’un accompagnement humain fréquent ou qui attend une gamme bancaire complète. Elle n’est pas non plus une méthode de gestion budgétaire automatique : si l’utilisateur ne définit pas de règles pour ses dépenses, la présence d’une nouvelle carte ne changera pas forcément ses habitudes.
Un dernier conseil pratique consiste à conserver un moyen de paiement de secours. Ce n’est pas une critique spécifique de Noelse, mais une bonne précaution pour tout compte mobile. Avant un déplacement ou une dépense importante, je m’assurerais de pouvoir accéder à une autre solution si mon téléphone, ma connexion ou mon compte principal rencontre un problème.
Mon verdict après l’avoir examinée comme outil de tous les jours
Noelse réussit quelque chose de simple mais utile : réunir un compte en ligne, une carte et un RIB dans une expérience pensée pour les particuliers comme pour les professionnels. Son intérêt est réel lorsque l’on veut compartimenter son argent, suivre une enveloppe précise ou donner un cadre plus propre à une petite activité. C’est là que je vois sa meilleure justification.
En revanche, je ne la considérerais pas automatiquement comme un remplacement complet d’une banque. Les utilisateurs ayant des attentes bancaires larges, des besoins professionnels avancés ou une forte préférence pour l’accompagnement humain devraient comparer soigneusement avant de migrer. La note de 3,7 et le volume d’évaluations montrent une adoption visible, mais ils invitent aussi à former son propre jugement en testant les parcours importants.
Mon avis final est donc favorable, avec une recommandation ciblée : essayez-la comme compte séparé et observez si elle rend votre organisation plus claire. Commencez par un usage limité, vérifiez le fonctionnement du RIB et de la carte, puis décidez si elle mérite une place plus centrale. Le vrai avantage de Noelse n’est pas de promettre une banque universelle, mais de donner un cadre mobile à un besoin précis de séparation et de contrôle.
Les meilleurs aspects de Noelse - Compte + Carte + RIB
Points à garder à l’esprit concernant Noelse - Compte + Carte + RIB
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Noelse - Compte + Carte + RIB
Qu’est-ce que Noelse et à qui s’adresse ce compte ?
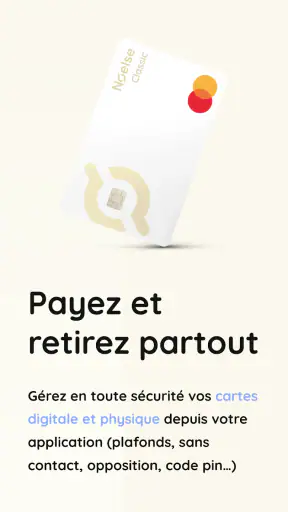
Noelse est une solution bancaire mobile qui regroupe un compte de paiement, une carte et un RIB dans une même application. Elle s’adresse aux personnes qui souhaitent gérer leur argent depuis leur smartphone, suivre leurs dépenses et effectuer des paiements courants sans passer systématiquement par une agence. Avant l’inscription, vérifiez toutefois les conditions d’éligibilité et les justificatifs demandés.
Comment ouvrir un compte Noelse et quels documents sont nécessaires ?
L’ouverture du compte se fait généralement directement depuis l’application, avec un parcours d’inscription guidé. Il faut fournir des informations personnelles, confirmer son identité et, selon sa situation, transmettre une pièce d’identité ainsi que d’autres justificatifs. La validation peut être rapide, mais elle dépend des contrôles réglementaires. Assurez-vous que vos documents sont lisibles et à jour.
La carte Noelse permet-elle de payer en magasin et en ligne ?
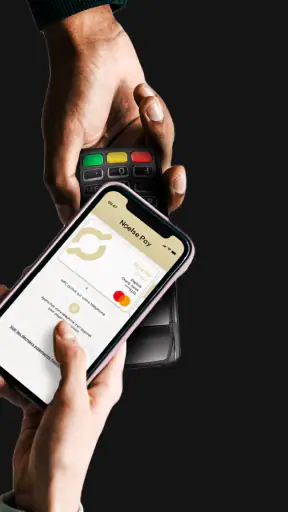
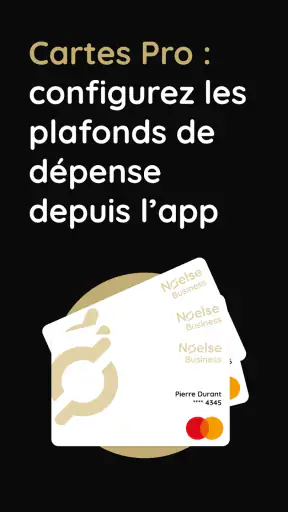
La carte associée au compte Noelse est conçue pour les paiements du quotidien, en magasin comme sur Internet, sous réserve de son activation et des limites applicables. L’application permet généralement de consulter les opérations et de mieux suivre son budget. Avant un achat important ou un déplacement à l’étranger, contrôlez les plafonds, les éventuels frais et les conditions d’utilisation de la carte.
Peut-on recevoir un salaire et effectuer des virements avec le RIB Noelse ?
Le RIB fourni avec le compte peut être utilisé pour recevoir certains virements, notamment des revenus ou des remboursements, et pour mettre en place des opérations bancaires courantes. La compatibilité peut toutefois dépendre de l’organisme émetteur et du type de virement. Après l’ouverture, vérifiez soigneusement les coordonnées bancaires affichées dans l’application avant de les communiquer.
Quels sont les frais et les limites à connaître avant de télécharger Noelse ?
Noelse peut proposer différentes conditions selon l’offre choisie, avec des frais potentiels liés à la carte, aux retraits, à certaines opérations ou à des services supplémentaires. Les plafonds de paiement et de retrait peuvent également varier. Nous vous recommandons de consulter la grille tarifaire et les conditions générales directement dans l’application ou sur le site officiel, car les tarifs peuvent évoluer.











